本刊记者 张燕
指数常被称为观察市场冷暖的“温度计”。无论是观察大盘,还是购买指数基金,投资者都绕不开指数。
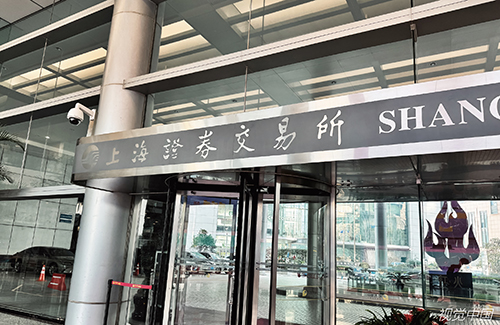
近期,上证系列综合指数编制方案优化的消息引发市场关注。10月26日起,上证指数、上证A股指数、上证流通指数、科创综指及相关衍生指数,正式启用修订后的编制方案。
根据上海证券交易所和中证指数有限公司此前发布的公告,此次调整主要有两项:给单个样本设置15%的权重上限;将风险警示证券剔除时间的起算点,由“风险警示实施日”提前至“风险警示公告日”。其余编制安排保持不变。
为什么要给权重设置“天花板”?指数“换算法”后,哪些资金会受到直接影响?普通投资者又该怎么看?
怎么改:给大市值股票限权重,让风险股更早离场
第一项变化,增加单个样本权重不超过15%的权重上限规则。
上证系列综合指数采用总市值加权方法。通俗地说,一家公司市值越大,在指数中的分量通常越重,对指数涨跌的影响也就越明显。
新规相当于给这种影响力加了一道“天花板”。即使某只股票市值很大,其权重也不能超过15%。
这一限制通过“权重因子”实现。按照修订后的方案,指数调整市值根据证券价格、发行股本或调整股本以及权重因子计算,权重因子介于0和1之间。某只股票的理论权重如果超过15%,就会通过调低权重因子把它压到上限以内。
第二项变化,针对的是ST、*ST等风险警示证券。将风险警示证券的剔除时间从“风险警示实施日次月第二个星期五的下一交易日”调整为“风险警示公告日次月第二个星期五的下一交易日”。
需要说明的是,相关指数的样本空间原本就不纳入风险警示证券。此次并非重新划定样本范围,而是把剔除的起算点提前,让已经暴露风险的公司少在指数中停留一段时间。
中国资本市场学会理事、南开大学金融学教授田利辉向本刊记者分析,所谓换算法,主要换的是两件事。一是增加单个样本权重不超过15%的上限,通过权重因子控制,当某只股票权重超过15%时予以折减,超出部分分摊至其余样本,防止单一股票对指数形成过大影响。二是将风险警示证券剔除时点前移,从原来的风险警示实施日改为风险警示公告日起计算,从而压缩问题股留在指数中的窗口。
为什么改:避免一只 “大象” 左右温度计
指数是对一组股票价格表现的加权计算,并不等于所有股票的简单平均。如果少数公司的权重过大,就可能出现这样的情况:一只大市值股票明显上涨,指数随之走强,但多数股票的表现并不好。此时,投资者看到的指数点位与实际持仓感受可能并不一致。
当前,上证指数头部股票的权重距离15%仍有较大空间。这意味着新规落地后,短期不会带来明显变化。15%的上限,主要是为未来准备。
田利辉进一步分析称,在全面实行注册制、大体量新股加快上市、科创板企业不断成长的背景下,原有总市值加权框架缺少单个样本权重上限,存在个别超大市值公司过度主导指数走势的隐患;同时风险警示证券剔除时点偏后,问题股在指数样本池中停留时间较长,影响指数的代表性和可投资性。2020年上证指数已剔除ST股、延迟新股计入并纳入科创板证券,此次修订是在此基础上进一步收紧规则,使综合指数由被动容纳转向“有边界的容纳”,提升指数作为市场基准的准确性。
影响谁:指数基金短期不必跟风调仓
受新规直接影响的,是跟踪相关指数的被动型基金。
指数基金的目标是尽可能复制标的指数表现。指数调整样本或权重,基金通常也要跟着调整持仓。若某只股票触及15%上限,基金需相应降低配置;风险警示证券提前剔除,也会让被动资金更早减少相关持仓。
“直接受影响的资金主要是跟踪上证指数、上证A股指数、上证流通指数、科创综指及其衍生指数的被动型指数基金和ETF。”田利辉说,若成分股权重触及15%上限,相关基金需按新权重调整持仓;风险警示证券剔除时点前移,也会使被动资金更早减少对问题股的暴露。“由于当前上证指数头部个股权重远低于15%,短期不会引发集中调仓,对科创综指等指数的影响更多体现在防范未来超大市值新股纳入时的权重冲击。”
所以,新规实施不等于基金马上集中调仓。对上证指数而言,短期影响有限;对科创综指而言,规则的前瞻意义更突出。
田利辉概括说:“此次上证系列综合指数修订,核心是补齐综合指数的权重约束与样本净化机制,使指数更均衡、更及时地反映沪市整体运行,短期对大盘走势影响有限,长期来看有利于提升指数代表性与被动资金生态稳定性。”
对以个股投资为主的普通投资者而言,不必因为指数“换算法”就匆忙调整持仓,更不宜把编制方案调整理解成短线涨跌信号。
 夜间
 设置
 移动端
 手机版
 网上订阅
 网上订阅
 顶部