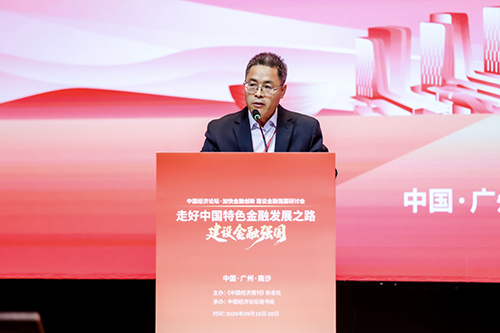
文|卞永祖
中国已经形成规模庞大的金融体系,银行、证券、保险、基金以及债券市场等门类比较完整,但在经济发展进入新阶段以后,这么庞大的金融体系究竟应该发挥什么作用,需要重新回答。
建设金融强国,首先不是简单把规模继续做大,而是解决金融资源如何更有效配置的问题。
过去企业融资看的是厂房、设备、土地和现金流。现在一家科技企业最有价值的东西,可能是一项尚未商业化的技术、一支研发团队或者一个有潜力的产品。
科技创新和传统产业的最大区别,在于它需要更长期的资金,也需要金融机构承担更高的不确定性。“十五五”时期金融体系的一个重要变化,应是从重视短期融资转向更加重视长期资本。
随着中国经济进入高质量发展阶段,居民对金融产品的需求也会发生变化。资本市场改革不能只从“企业融资”一个角度理解,还要考虑“居民投资”。住房之外,股票、基金、保险、养老金等金融资产在居民财富中的比重会逐渐提高。如果储蓄能更多转化为长期资本,既能给企业提供长期资金,也能让居民分享经济增长的成果。
金融强国并不意味着金融活动越多越好、金融创新越快越好。真正强大的金融体系,应该既有活力,又有比较强的风险承受和风险处置能力。这对监管提出更高要求——过去更多关注单个机构是否稳健,今后要更关注不同市场之间的风险传导,着力提高风险识别和预警能力。
如果说金融服务实体经济解决的是“金融资源往哪里配置”,那么人民币国际化解决的就是“中国金融体系能不能走向世界”。
中国是全球最大贸易国之一,企业跨境投资越来越多,人民币在国际贸易和投资中的使用范围不断扩大。
成熟的国际货币,需要同时具备贸易结算、投资融资、资产配置和储备等功能,这要求中国不仅有庞大的金融市场,更要有稳定、透明、有国际吸引力的市场制度。
中国在移动支付、数字金融等方面已有一定优势。下一阶段,要把这些优势转化为金融基础设施和服务能力上的优势。尤其是人工智能进入金融领域以后,风险识别、资产定价、客户服务和投资管理都会发生变化,金融强国建设也需要与之相匹配的技术能力。
当前中国已经具备建设金融强国的规模基础,也有完整的产业体系和超大规模市场。下一步真正要做的,是把这些经济优势转化为金融优势,再转化为产业竞争力。
(本文作者系中国科协 《管理现代化》 杂志社常务副主编,由本刊记者崔晓萌整理)
 夜间
 设置
 移动端
 手机版
 网上订阅
 网上订阅
 顶部