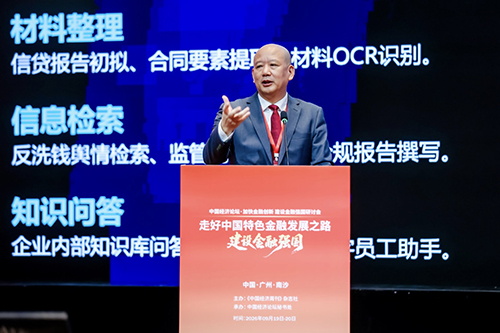
文|袁岳
当前,金融行业AI投入巨大。但其投入并未完全转化为机构预期的系统性能力,其落地的场景应用大多集中于大模型的能力调用与场景渗透,尚未触及以知识整合为核心、以本体建模为方法、以可解释决策为目标的系统级智能。
中国金融业如何走出自己的知识智能之路?
我认为,AIKC(垂直知识智能,Artificial Intelligence Knowledge-based Contents)正是对这一问题的回应。
AIKC是一种将公共与私域数据、经验与实践、运行流程与逻辑转化为可复用、可迭代的智能资产的方法论与技术体系。不同于传统的大模型应用处理的是泛在知识,AIKC处理的是本体知识:金融业务中的对象是什么、它们之间是什么关系、业务流程的规则是什么、专家判断的逻辑是什么。
在反金融犯罪、风险管理、信贷审批、合规审查等核心业务场景中,系统需要的不是“知道更多”,而是“判断更准”。精准判断的前提,是系统内部构建了一个关于金融业务的本体世界模型——没有这个本体层,大模型只能做信息检索和内容生成,做不了真正的决策支持。
AIKC走的正是这一条技术路径,并将知识本身作为工程化的对象——不仅是数据的整合,更是经验的沉淀、规则的固化、判断逻辑的建模。
在金融场景中,AIKC的价值体现在三个维度。
其一,打通数据孤岛。AIKC通过知识抽取和建模,建立统一的语义层,使跨部门、跨系统的数据能够被统一理解和调用。
其二,固化隐性知识。信贷审批的“手感”、风险识别的“直觉”、合规判断的“经验”,这些隐性知识长期依赖个别专家的个人判断。AIKC将其转化为可复用、可验证的工程化资产。
其三,确保决策的可解释性与可审计性。AIKC通过构建垂直领域的知识图谱和规则体系,使每一次判断都有据可查、有迹可循。
金融机构如何用好AIKC?
第一,从反金融犯罪、信贷审批、风险管理、合规审查等核心业务场景切入。
第二,将知识工程作为基础设施长期投入。像维护核心交易系统一样持续投入知识图谱和本体建模。
第三,建立专门的知识工程团队。
第四,AIKC与大模型协同而非替代。大模型负责理解与生成,AIKC负责判断与推理,两者分工协同。
第五,以监管要求为牵引,建立可审计的AI决策体系,确保每一次AI判断均可回溯至具体知识节点与规则依据,并配套构建验证体系,保障结果稳定、可靠且可预期。
(作者系中国民营经济研究会副会长,由本刊记者崔晓萌整理)
 夜间
 设置
 移动端
 手机版
 网上订阅
 网上订阅
 顶部