文|杨萍
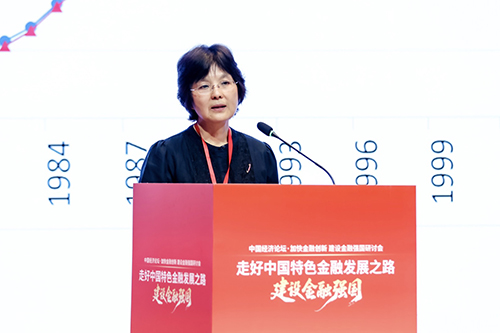
金融是国民经济的血脉,是现代经济的核心。衡量金融强国的成色,最终要看服务实体经济的质效。
从资金来源和资金使用看,金融的本质是将储蓄转化为投资。金融是一个中介过程,它通过简单、直接、有效的方式将拥有富余资金的一方——资金的供给方,与缺少资金的一方——资金需求方联系起来,满足资金需求方的融资需要。储蓄—投资转化方式既可以直接通过资本市场完成,也可以借由金融机构完成,前一种是直接融资,后一种被称为间接融资。
加快金融创新,建设金融强国,提高储蓄投资转化效率,是积极有效服务实体经济的重要方面。建设强大的金融机构和金融市场对于提高储蓄投资转化效率至关重要。
第一,提升储蓄投资转化效率能够把储蓄更好地转变为固定资产,增加资本存量规模,提高人均资本存量水平,提升劳动生产率,提高我国潜在经济增长水平。
第二,高效率的储蓄投资转化,能够引导资金流向制造业、新型基础设施、科创产业、民营经济等重点领域。可助力破解民营企业、中小微企业融资可得性不足问题,改善直接融资占比偏低的情况,推动资本流向高产出、高成长性行业,助力产业转型升级。
第三,储蓄与投资是国民收入循环的关键环节。转化渠道通畅,既可以助力实体投资创造就业、提升居民收入,也能带动设备更新、基建、产业项目建设,拉动总需求,打通生产—分配—储蓄—投资的循环链条,打通储蓄过高、消费投资衔接不畅带来的循环堵点。
第四,提升资金使用效益,防范宏观金融风险。转化效率低下往往伴随资金错配、低效项目融资、债务累积等问题。高效转化意味着资金投向回报率更高的实体经济,可减少信贷资源错配,降低资金空转催生的金融泡沫,在合理控制宏观杠杆率的同时,维护金融体系稳定。
第五,助力民间投资活力提振。储蓄有效转化为民间部门投资,能够拓宽民间资本资金来源,破除资金可得性约束,激发民间投资积极性,更好发挥民间投资在基础设施、新兴产业中的作用,夯实市场内生增长动力。
(作者系国家发展改革委投资所原所长,由本刊记者崔晓萌整理)
 夜间
 设置
 移动端
 手机版
 网上订阅
 网上订阅
 顶部