2026年9月30日,平安西安高科产业园封闭式基础设施证券投资基金(简称“平安西安高科产业园REIT”)发布基金份额发售公告,已于2026年10月14日正式发售,采取战略配售、网下发售和公众发售相结合的方式。
对产业园REITs而言,真正决定资产价值的,不是楼宇本身,而是现金流能否长期保持稳定。公开资料显示,西安高新配套市场化产业园平均出租率已由2023年以前约74%提升至2025年的87%以上,2024年续租率达到98%。截至2026年3月底,本次入池资产可租赁面积约18.34万平方米,出租率为86.43%;近两年租金当期收缴率稳定在96%以上,期后收缴率接近100%。
出租率可以通过短期招商提升,但如果租户经营困难、租金无法及时收回,高出租率同样难以支撑稳定分派。连续多年保持接近100%的期后收缴率,意味着园区租户整体经营状况较为稳定,现金流建立在企业真实经营基础之上。
这些背后是一套持续投入的运营体系。近年来,西安高新配套持续完善园区公共服务,对停车系统、公共空间、运动设施等进行改造,优化商业配套,建设数字化服务平台,并常态化开展产业交流、企业服务和社区活动。
对于软件、人工智能、电子信息等知识密集型企业而言,决定是否续租的因素早已不只是租金。人才招聘是否便利、上下游企业是否集聚、研发合作是否顺畅、员工办公体验是否改善,同样影响企业决策。
现金流反映的是今天,招商决定的是未来。对产业园而言,一次招商可以提高出租率,但决定现金流能否持续增长的,是企业能否留下来、持续扩张,并吸引更多同类型企业集聚。
过去很长一段时间,产业园招商主要依赖土地、税收和租金优惠,比拼的是成本优势。随着人工智能、集成电路、高端软件等产业快速发展,企业越来越看重产业链协同、创新资源和资本支持,产业园之间的竞争也逐渐从成本竞争转向生态竞争。
这一背景下,西安高新配套探索形成了“园区+基金+数据”PFD模式。园区提供产业空间,基金提供资本支持,数据平台连接企业、产业链和创新资源,为招商和运营提供支撑。三者结合,使运营方不再只是物业管理者,而是产业组织者的角色。
变化首先体现在企业关系上。PFD模式下,运营方持续参与融资对接、产业协同、资源链接和企业服务,把企业成长与园区运营结合起来。企业发展带来扩租需求,扩租促进产业集聚,产业集聚又吸引更多上下游企业进入园区,形成持续循环。
另外,这一模式已经反映在经营数据中。公开资料显示,2024年以来,阿里巴巴、中科创达等企业持续扩租,累计扩租面积超过5万平方米;蚂蚁集团、龙旗科技、数字怪兽等重点企业陆续入驻。
从租户结构看,本次入池资产的软件及电子信息企业占据主体,头部客户租赁面积占比超过一半,租约期限分布相对均衡。同时,园区建立了提前续租评估、重点客户动态跟踪、意向客户储备等机制,降低集中退租和长期空置风险。
公开资料显示,目前园区约七成企业仍处于研发阶段。针对科技企业研发成功后生产环节容易外迁的问题,西安高新配套开始提前布局生产型产业空间,推动总部、研发、生产协同布局,希望将企业发展的不同阶段留在同一区域。
西安高新配套运营产业园已超过十年,累计管理面积近170万平方米,服务科技企业近400家,在产业招商、企业服务、资本对接和园区运营等方面形成了较为完整的运营体系。
对于资本市场而言,真正难以复制的不是楼宇,而是这种持续组织产业、服务企业成长的能力。随着公募REITs市场不断成熟,产业园资产的竞争重点也正在从物业竞争转向运营竞争。
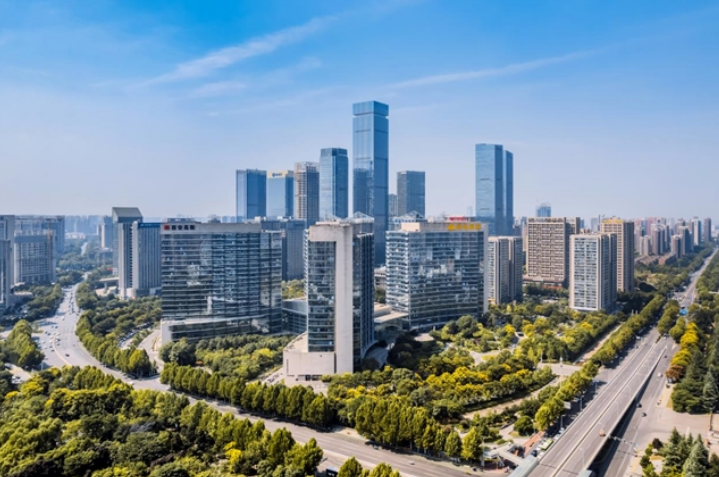
本次入池资产位于西安高新区软件新城核心区域。经过二十余年发展,已成为西北地区软件和电子信息产业的重要集聚区。华为、阿里巴巴、美光、三星、施耐德等世界500强企业相继布局,科大讯飞、中科创达等产业龙头持续集聚。公开资料显示,西安高新区已形成光电子信息、汽车、新一代信息技术等产业集群,拥有国家级高新技术企业5600余家、国家级创新平台56家。
对科技企业而言,一次搬迁意味着研发团队、核心人才、供应链协同以及创新资源网络的重新调整,成本往往高于租金差异。因此,当企业深度融入一个产业集群后,是否留下来,首先考虑的是产业链是否完整、人才是否充足、合作资源是否集中,而不是租金高低。产业生态形成的黏性,也成为产业园最重要的竞争壁垒。
编辑:贾璇
 夜间
 设置
 移动端
 手机版
 网上订阅
 网上订阅
 顶部